更新时间:2026-11-04 10:29:06来源:搜狐
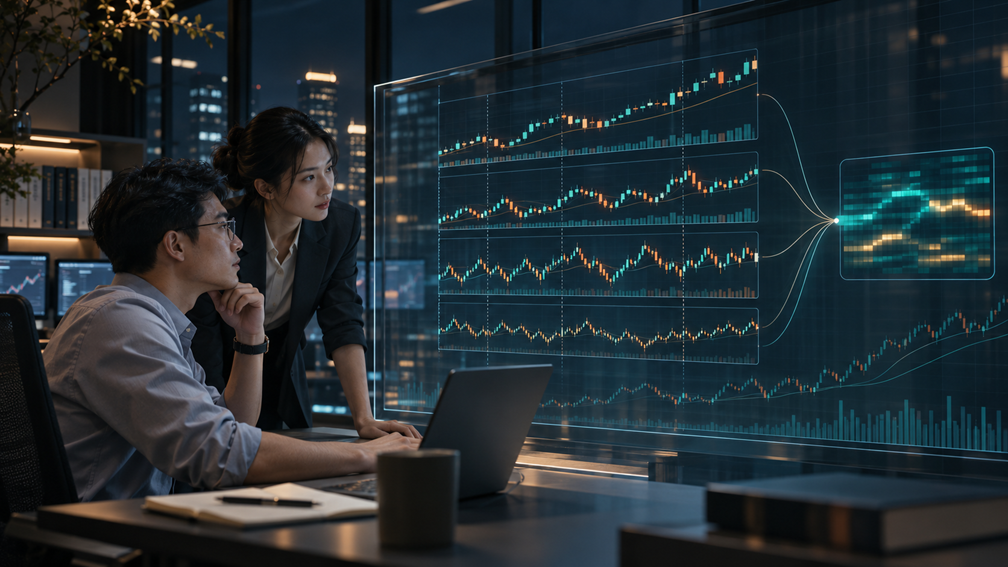
当AI可以迅速生成数十乃至数百个候选因子时,量化研究的新难题不再是“有没有因子”,而是“哪些因子值得留下”。
如果仍以IC或ICIR单项排名作为主要标准,AI很容易把研究推向同一个方向:不断寻找历史预测能力最高的表达式。最后得到的因子看似个个优秀,却可能使用相似数据、捕捉相同风格,并在市场变化时同时失效。
亿博资产推进AI因子研究,需要重新定义“好因子”。单因子得分只是起点,真正的价值还要看它能否为现有因子库提供新信息,能否以合理成本转化为组合收益,以及失效时能否被及时识别。
高分不等于有增量
假设一个新因子的RankIC明显高于平均水平,但与现有反转、波动率和换手率因子高度相关,那么它可能只是用更复杂的形式重复了已有信息。将其加入组合,回测曲线也许会略有改善,风险来源却没有真正分散。
因此,评价AI因子不能只看绝对预测力,还要看边际贡献。较为严格的做法,是先用现有因子或模型解释新因子,再观察剩余部分是否仍能预测收益;也可以分别剔除新因子与未来收益中可被基准模型解释的成分,再检验二者残差之间的关系。
相关研究对AI生成因子进行增量检验后发现,表达式因子与函数式因子在既有量价模型之外仍保留了一定边际信息。相比单纯公布高IC,这类检验更接近组合管理的真实问题:新因子究竟带来了什么原来没有的信息?
亿博资产可据此设置两道门槛。第一道检查因子自身是否有效,第二道检查它对现有体系是否有用。一个预测能力中等但相关性较低、交易成本合理的因子,可能比一个高IC却高度同质的因子更值得保留。
稳定性要看过程而不是平均数
全区间均值会掩盖很多问题。一个因子可能在前半段表现优异,后半段持续衰减;也可能大部分时间无效,只在少数极端月份贡献全部收益。两者的平均IC或许相近,风险性质却完全不同。
评价AI因子时,应把时间拆开。观察分年度、分市场状态和分股票群体的表现,检查信号方向是否稳定、效果是否依赖特定行情。参数敏感性同样重要:若窗口从20日改为18日或22日,结果便大幅变化,说明模型可能只碰巧适配了历史样本的某个位置。
亿博资产可以为候选因子建立“稳定性画像”,不只记录一个ICIR数字,还记录有效年份比例、最差区间、参数平台宽度、换手率变化以及市场状态依赖。这样,组合构建时才知道它适合承担什么角色,而不是把所有因子当成长期恒定的信号。
这里还应区分暂时失灵与逻辑破坏。因子在某种风格下阶段性承压,不一定意味着应立即淘汰;但如果其依赖的交易行为、制度条件或数据关系已经改变,继续等待恢复也可能扩大损失。两者需要结合原始假设和实时证据判断,不能只看近期净值作出结论。
可交易性决定纸面信号能否落地
AI生成的因子可能偏好小市值、低流动性或价格波动较大的股票。在理想化回测中,这些标的能够按收盘价成交;实盘中却可能面临涨跌停、成交深度不足和冲击成本迅速上升。
因此,因子评价还要加入容量坐标。需要观察信号覆盖多少股票、持仓集中度如何、调仓时需要占用多少市场成交量,以及资金规模扩大后收益会怎样衰减。
函数式因子尤其需要关注实现成本。复杂条件可能导致信号频繁切换,模型看到的预测优势最终被换手和滑点吞噬。若扣除合理成本后收益所剩无几,较高的RankIC也难以转化为实际价值。
亿博资产可以把成本前置到因子研究,而不是等到组合构建阶段再处理。AI每次生成候选时,同步输出换手、容量和流动性暴露,让研究人员看到的不是一条未经摩擦的曲线,而是更接近真实交易环境的结果。
逻辑清晰度也是资产
量化因子并非越简单越好,但复杂性必须换来明确价值。如果一条因子包含多层嵌套和大量条件,却无法说明每一部分解决什么问题,那么它的维护成本和失效风险都会增加。
表达式因子可以通过树深度、算子数量和参数个数衡量复杂度;函数式因子则应检查分支数量、中间变量和外部依赖。亿博资产可以为复杂度设置惩罚:当两个因子预测能力相近时,优先选择逻辑更清楚、计算更稳定、容易复核的方案。
逻辑清晰还有助于失效管理。只有知道因子试图捕捉什么行为,才能在行为发生变化时判断是否降权。如果一个因子完全依赖黑箱拟合,实盘表现下降后往往只剩两个选择:继续相信或全部停用。可解释因子则可以沿着假设逐项检查,找出问题出在数据、环境还是执行。
从因子排名转向组合角色
成熟的因子库不应只是一张从高分到低分的榜单,而应像一支分工明确的队伍。有的因子提供长期基本面锚点,有的捕捉短期行为偏差,有的适应趋势环境,有的在震荡市场中发挥作用。评价标准应服务于其组合角色。
亿博资产可以从预测力、独立性、稳定性、容量、成本和解释性六个维度建立因子档案。进入组合后,还要持续跟踪它的边际贡献,而不是因其曾经通过筛选便长期保留。当贡献下降、相关性上升或实现成本恶化时,及时降权;当原始逻辑遭到新证据推翻时,再予以淘汰。
AI降低了生成因子的成本,却没有降低判断因子价值的难度。恰恰相反,候选越多,筛选越需要克制。真正的研究优势,不是拥有最多的因子,而是知道为什么留下这些因子,又为什么舍弃另外一些。
对亿博资产而言,AI因子评价体系的升级,本质上是把目光从“单项成绩”移向“组合贡献”。高IC可以让一个因子进入视野,但只有独立、稳健、可交易且能够解释自身边界,它才有资格在真实组合中留下位置。